GARANTIES
Garanties que nous examinons
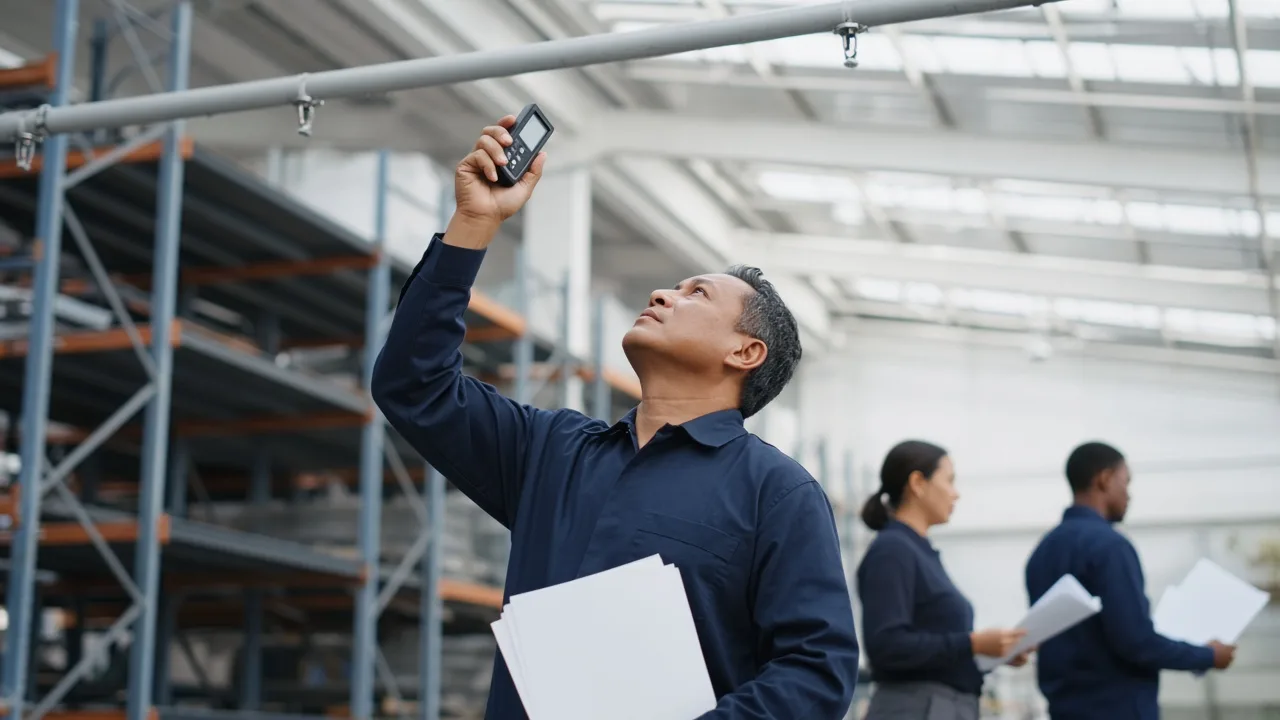
Six garanties, chacune confrontée à la réalité de vos locaux.
Nous inspectons vos locaux professionnels et analysons vos tableaux de garanties actuels sur six couvertures d’entreprise fondamentales. Nos audits identifient les risques opérationnels non couverts, les clauses restrictives et les failles critiques avant la survenance d’un sinistre.
LES SIX GARANTIES
01
Dommages aux biens et stocks
L’assurance des biens et des stocks prend en charge la destruction physique ou les dommages causés à vos bâtiments, machines, aménagements locatifs et stocks déclarés par des événements garantis tels que l’incendie, la tempête ou les dégâts des eaux. Elle exclut couramment les stocks entreposés au-dessus des têtes de sprinkleurs, les matériaux conservés en cour ouverte sans accord préalable de l’assureur, ainsi que les stocks valorisés selon des moyennes annuelles forfaitaires lors des pics saisonniers. Lors de notre visite sur site, nous arpentons votre entrepôt et posons une question : quelle est la valeur la plus élevée de stock détenue dans ce bâtiment au cours des douze derniers mois, et votre montant déclaré reflète-t-il ce pic ou un simple niveau de référence en période creuse ?
02
Perte d’exploitation
La garantie perte d’exploitation compense la perte de marge brute et prend en charge les charges fixes récurrentes telles que les salaires, les loyers et le service de la dette lorsqu’un dommage matériel assuré interrompt l’activité. Les contrats types excluent couramment les perturbations prolongées de la chaîne logistique, les défaillances des réseaux publics hors site et les retards de reconstruction liés aux autorisations d’urbanisme ou aux longs délais de fabrication des machines importées. La plupart des tableaux de garanties prévoient par défaut une période d’indemnisation de douze mois, ce qui paraît suffisant jusqu’à ce qu’un équipement spécialisé doive être conçu de toutes pièces. Lors de la visite de vos locaux, nous posons la question : si votre ligne de traitement principale ou vos équipements de séchage étaient détruits demain, combien de mois exigeraient véritablement la commande, l’acheminement, l’installation et la mise en service ?
03
Responsabilité civile exploitation et produits
L’assurance responsabilité civile exploitation et produits prend en charge les frais de défense juridique et les indemnités dues aux tiers lorsqu’un client, un fournisseur ou un tiers est victime de dommages corporels ou matériels accidentels résultant de vos activités ou de vos produits finis. Elle exclut couramment les préjudices purement financiers non consécutifs à des dommages matériels, les travaux réalisés en dehors des limites territoriales convenues, ainsi que les sinistres impliquant des sous-traitants ne disposant pas d’une couverture équivalente. Les assureurs imposent également des conditions préalables strictes concernant l’évacuation des déchets et les permis de travail par point chaud. Lors de notre visite de site, nous posons cette question : les transporteurs, prestataires extérieurs et clients de passage partagent-ils des zones de circulation avec vos chariots élévateurs, et leurs voies d’accès sont-elles rigoureusement séparées ?
04
Responsabilité civile employeur
La responsabilité civile employeur protège votre entreprise contre les frais de justice et les dommages-intérêts légaux lorsqu’un salarié, un apprenti ou un intérimaire subit un accident ou contracte une maladie au cours de son travail. Les polices omettent souvent les engagements contractuels excédant les obligations légales, les dommages subis par des sous-traitants de main-d’œuvre dont le lien de subordination est contesté, ainsi que les réclamations pour lesquelles les registres de formation obligatoire à la santé et à la sécurité ne peuvent être produits. Lors de l’inspection de votre site, nous faisons le point sur vos équipes et posons la question : les préparateurs intérimaires et les chauffeurs d’agence reçoivent-ils une formation documentée avant d’utiliser les engins, et leurs registres de présence sont-ils conservés hors site à des fins de vérification ?
05
Marchandises transportées
L’assurance des marchandises transportées rembourse le coût des matières premières, des pièces et des produits finis endommagés, perdus ou volés lors de leur transport dans vos véhicules utilitaires ou pris en charge par des transporteurs tiers. Les contrats standard excluent généralement le vol de nuit dans un véhicule sans surveillance non équipé d’un système antivol homologué, la négligence du chauffeur lors du chargement et les marchandises transportées selon des conditions contractuelles restrictives limitant l’indemnisation au tarif légal au kilo. En inspectant vos quais de chargement, nous posons la question : qui supporte le risque contractuel dès lors que les palettes quittent votre quai, et votre couverture s’applique-t-elle jusqu’à la signature du bon de livraison par le client ?
06
Cyber et données
L’assurance cyber et données rembourse les coûts de reprise d’activité, les frais d’expertise légale informatique, les négociations d’extorsion par rançongiciel et les sanctions réglementaires consécutives à une intrusion réseau ou une compromission de système. Elle exclut couramment les appareils portables non chiffrés sortis des locaux, la fraude au virement par ingénierie sociale où les fonds sont transférés volontairement sous de faux prétextes, et les interruptions d’activité causées par des systèmes d’exploitation obsolètes non corrigés. Présents dans votre bureau, nous posons la question : si le système d’inventaire de votre entrepôt ou votre serveur d’expédition était chiffré par un rançongiciel un vendredi soir, combien de temps votre équipe pourrait-elle préparer et expédier les commandes manuellement ?
Demandez un audit d’assurance.
Transmettez-nous vos conditions particulières actuelles et l’adresse de chaque site. Nous organiserons une visite de 90 minutes de votre parc et de votre atelier selon les horaires adaptés à vos activités.