IN DIESEM FALL
In ihrem Fall
Drei Unternehmen, drei vor Ort festgestellte Deckungslücken.
Unternehmen stoßen im gewöhnlichen Betriebsablauf immer wieder auf spezifische Deckungslücken. Hier sind drei typische Fälle, die veranschaulichen, wie unsere Deckungsprüfung vor Ort gefährliche Versicherungslücken identifiziert und behoben hat.
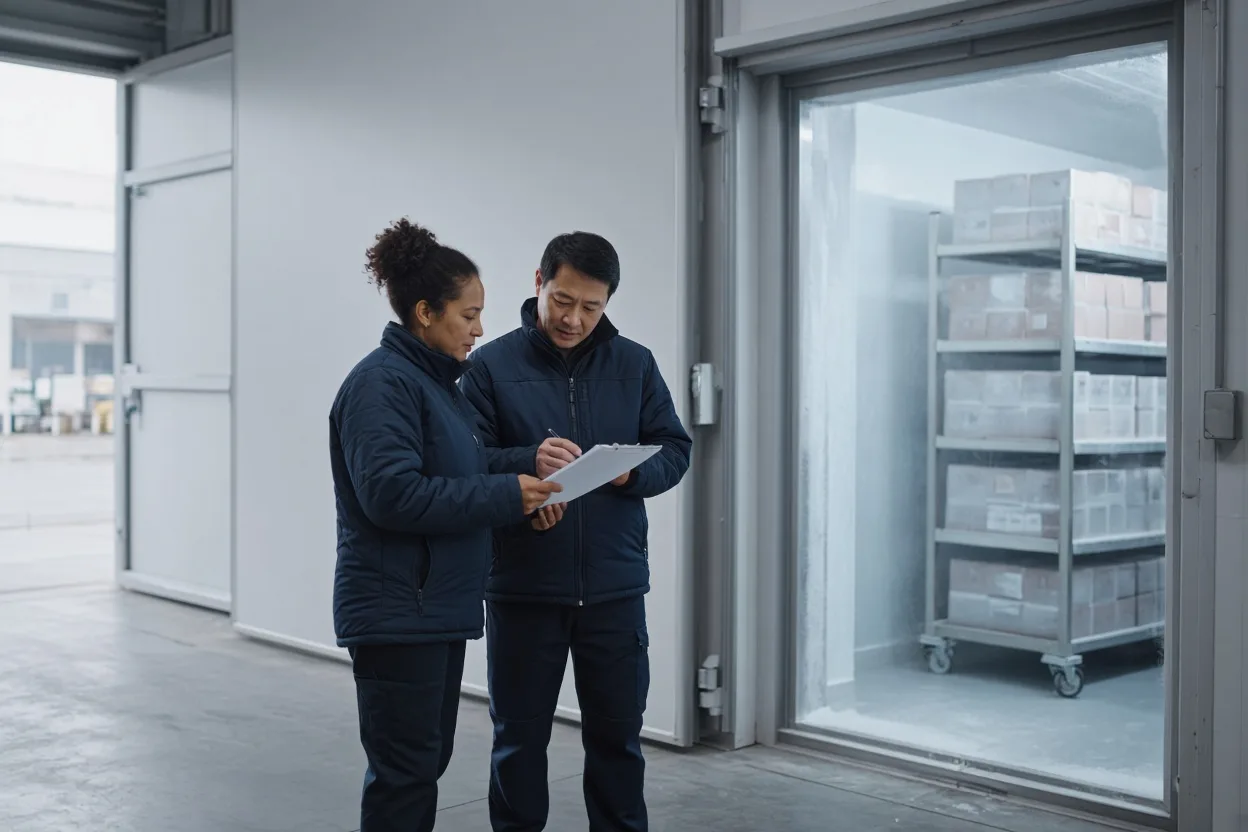
Fallbeispiel 1
Kühllager-Großhändler, 14 Beschäftigte
Ein Kühllogistiker für Lebensmittel mit 14 Mitarbeitern betrieb ein hochfrequentiertes Distributionszentrum mit starken saisonalen Schwankungen. Bei unserer 90-minütigen Betriebsbegehung stellten wir fest, dass die gemeldeten Warenwerte als pauschaler Jahresdurchschnitt statt nach den Höchstständen im Herbst und zum Feiertagsgeschäft deklariert wurden. Nach der Unterversicherungsklausel des Versicherers hätte ein Großbrand während der Hochsaison die Entschädigung anteilig gekürzt – mit einer Unterdeckung in Höhe von mehreren Hunderttausend Euro. Wir passten die Platzierung an eine vereinbarte Saisonklausel an, wodurch sich die Deckungssummen für Vorräte in Spitzenmonaten automatisch anpassen, ohne dass ganzjährig überhöhte Prämien oder Unterversicherungsabzüge anfallen.
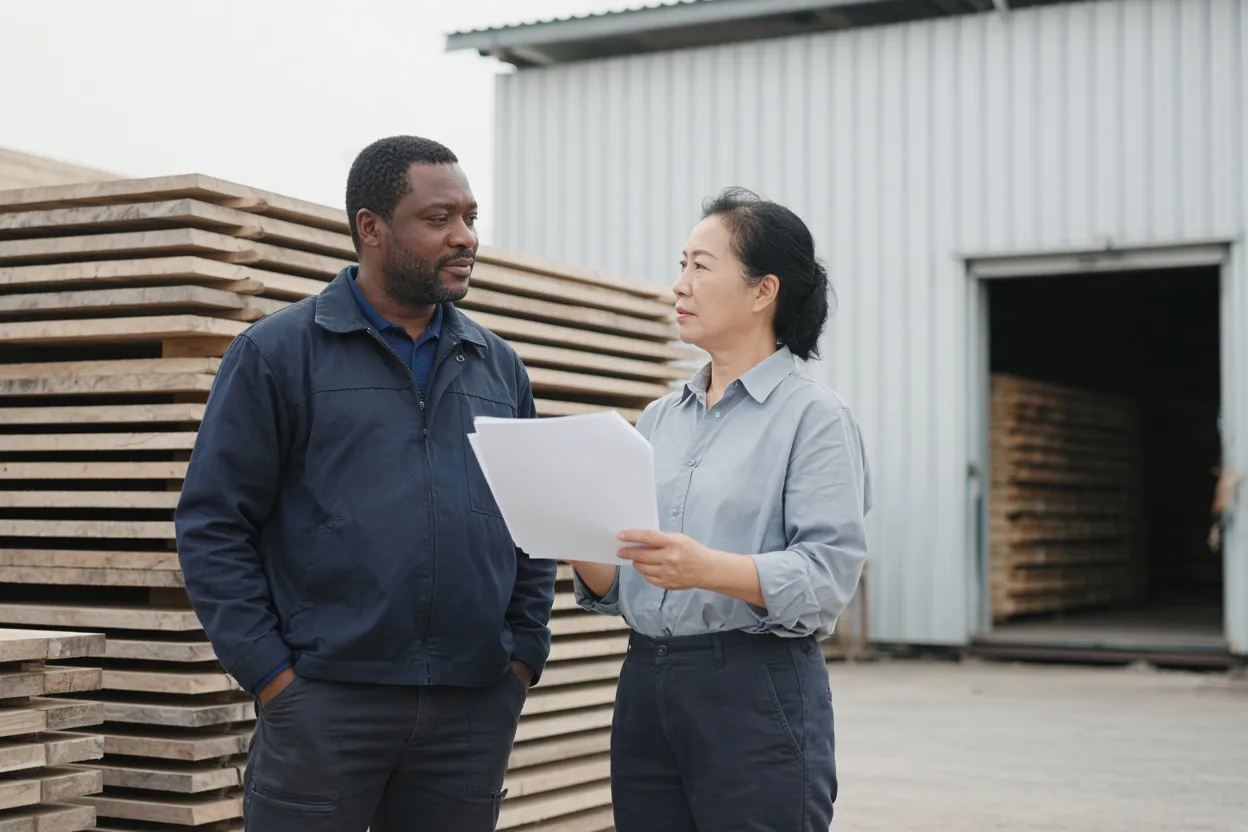
Fall 2
Holzhandel, 2 Betriebshöfe
Ein regionaler Holzhändler mit zwei Betriebshöfen verfügte über eine bestehende Betriebsunterbrechungsversicherung mit einer 6-monatigen Haftzeit. Bei unserer Betriebsbegehung und den Gesprächen erläuterte der Inhaber, dass seine spezialisierte Holztrockenkammer importiert worden war und Sonderanfertigungen erforderte. Der Wiederaufbau der Anlage, die Einholung umweltrechtlicher Genehmigungen und die Inbetriebnahme würden nach einem Totalschaden rund 14 Monate in Anspruch nehmen. Wäre es zu einem Brand gekommen, hätte die Ausfallentschädigung acht Monate vor Wiederaufnahme des Betriebs geendet. Wir haben den Vertrag nachverhandelt, um die Haftzeit an reale Wiederbeschaffungszeiträume anzupassen.
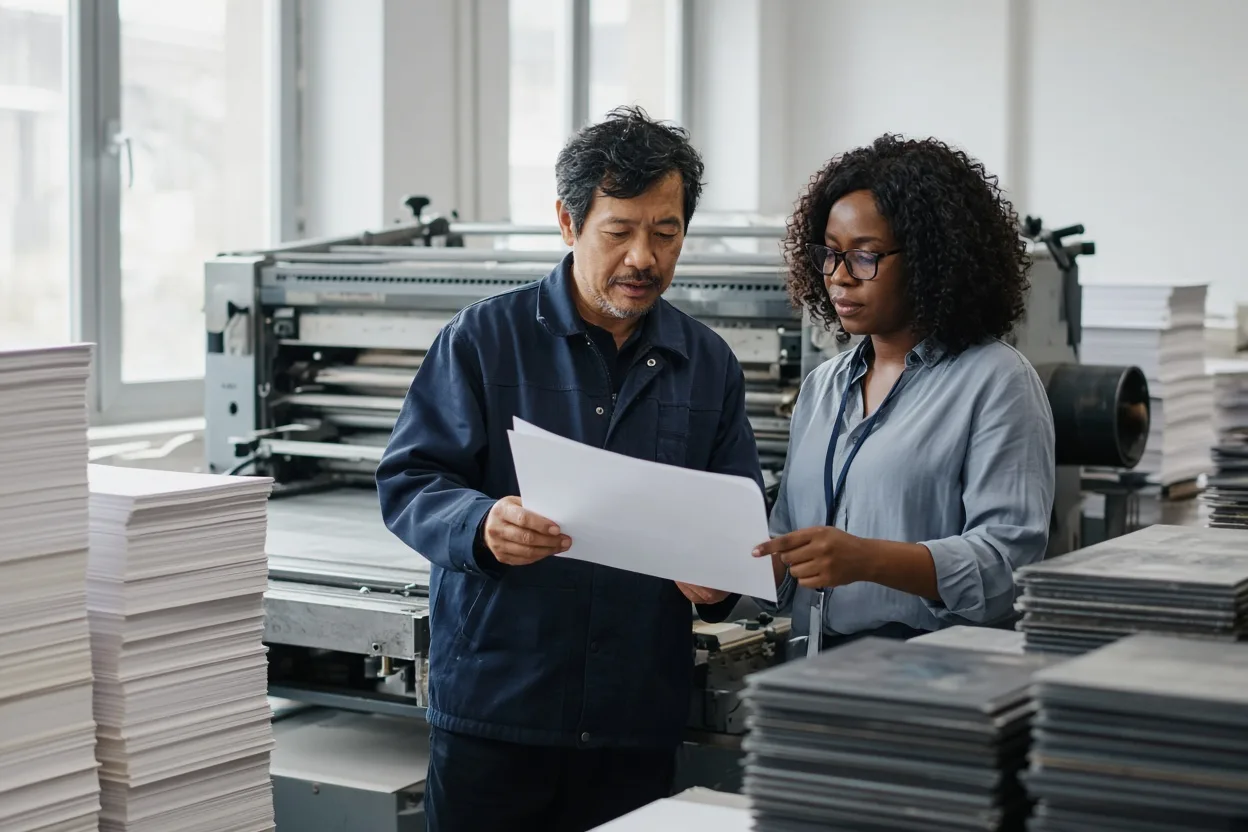
Fall 3
Lohndruckerei, 9 Beschäftigte
Ein Lohndruckbetrieb mit 9 Mitarbeitenden lagerte regelmäßig erhebliche Mengen teuren Papierbestands und kundenindividueller Druckplatten, die direkt von Auftraggebern geliefert wurden. Unsere Begutachtung der Werkshalle ergab, dass diese Kundenmaterialien ohne gesonderte Erfassung neben dem firmeneigenen Warenlager standen. Der Versicherungswortlaut deckte eigene Geschäftsinhalte ab, ließ jedoch eine gesonderte Klausel für fremdes Gut in Obhut vermissen. Im Fall eines Brandes in der Werkshalle oder einer Sprinkleraktivierung wären die Materialien im Kundeneigentum von der Regulierung vollständig ausgeschlossen gewesen. Wir änderten den Versicherungsschein so ab, dass Versicherungsschutz für fremdes Gut in Obhut ausdrücklich und in voller Höhe enthalten ist.
Fordern Sie eine Deckungsprüfung an.
Senden Sie uns Ihren aktuellen Versicherungsschein und die Adresse jedes Standorts. Wir vereinbaren eine 90-minütige Begehung Ihres Betriebsgeländes und Ihrer Werkstatt zu einem für Ihre Betriebsabläufe passenden Zeitpunkt.